CHÍNH SÁCH BÁN HÀNG SUN GROUP 2026
CƠ CẤU ĐÒN BẨY HTLS 24 THÁNG 0%
📞 Hotline: 0901.16.16.16
Trong chu kỳ đầu tư bất động sản 2026 – 2028, nghịch lý lớn nhất mà giới thượng lưu (HNWI) đang đối mặt là: Giữ tiền mặt gửi tiết kiệm thì chịu rủi ro trượt giá lạm phát, nhưng xuống tiền mua đứt 100% tài sản thì lại chôn vùi thanh khoản kinh doanh. Lời giải tài chính thông minh nhất không nằm ở việc tài sản đó đắt hay rẻ, mà nằm ở nghệ thuật tối ưu chi phí sử dụng vốn (Cost of Capital).
Chính sách bán hàng (CSBH) tháng 10/2026 của Sun Group tại siêu đô thị vịnh đảo Charmora City 227ha đang tạo ra một “cửa sổ cơ hội vàng”: Chỉ cần chuẩn bị vốn tự có ban đầu từ 15% (tương đương 420 triệu với căn hộ The Fest 2 hoặc 2.7 – 3 tỷ với shophouse/biệt thự Elite Island), ngân hàng giải ngân 70% với Hỗ trợ lãi suất (HTLS) 0% và ân hạn nợ gốc suốt 24 tháng. Báo cáo này bóc tách tường tận ma trận tài chính, so sánh chiết khấu thanh toán sớm vs đòn bẩy, đồng thời cung cấp công cụ tính dòng tiền tương tác giúp Quý nhà đầu tư thiết kế cấu trúc vốn chuẩn xác nhất.
1. Giải Mã Ma Trận CSBH Sun Group Tháng 10/2026: Đòn Bẩy Tài Chính Hay Chiêu Bài Marketing?
Khi tiếp cận bảng giá và chính sách bán hàng của Sun Group, phần lớn khách hàng thường bị thu hút bởi các con số chiết khấu 10.5% – 13% khi thanh toán sớm (TTS). Tuy nhiên, dưới lăng kính của một nhà cố vấn quản trị tài sản, câu hỏi then chốt phải là: Phương án nào mang lại tỷ suất sinh lời trên vốn chủ sở hữu (ROE/IRR) cao nhất và bảo toàn rủi ro tối ưu nhất?
Hãy phân tích bản chất của gói Hỗ trợ lãi suất 0% trong 24 tháng (áp dụng cho cả Thấp tầng Elite Island theo CSBH 05/CC/SPG/09-2026 và Cao tầng The Fest 2 / The Onsen):
- Chủ đầu tư trả thay 18% – 20% chi phí tài chính: Với khoản vay tương đương 70% giá trị hợp đồng trong 2 năm thi công, nếu tính theo mức lãi suất thương mại bình quân 9.0%/năm, CĐT Sun Group đang chi trả trực tiếp cho ngân hàng số tiền tương đương gần 18% giá trị khoản vay thay cho Quý khách.
- Ân hạn nợ gốc toàn phần (Grace Period): Trong suốt 24 tháng kể từ ngày giải ngân đầu tiên, khách hàng không phải thanh toán bất kỳ một đồng nợ gốc nào. Áp lực dòng tiền hoàn toàn bằng 0.
- Miễn phí trả nợ trước hạn: Đây là điều khoản đắt giá nhất. Nếu sau 24 tháng Quý khách muốn tất toán khoản vay khi nhận bàn giao nhà hoặc chuyển nhượng tài sản, ngân hàng không áp dụng bất kỳ khoản phạt trả trước hạn nào.
MA TRẬN CHÍNH SÁCH BÁN HÀNG TỔNG HỢP CHARMORA CITY (T10/2026)
| Hạng Mục So Sánh | Căn Hộ The Fest 2 | Căn Hộ The Onsen | Thấp Tầng Elite Island |
|---|---|---|---|
| Vốn tự có ban đầu | 15% (~420 Triệu) | 15% (~570 Triệu) | 15% (~2.7 – 3.5 Tỷ) |
| Gói vay HTLS 0% | 70% trong 24 Tháng | 70% trong 24 Tháng | 70% trong 24 Tháng |
| Chiết khấu thanh toán sớm (TTS 95%) | Chiết khấu tới 13% | Chiết khấu tới 12.5% | Chiết khấu 10.5% |
| Quà tặng & Hỗ trợ nội thất | Voucher 50 – 140 Triệu | Gói nội thất 60 – 170 Triệu | Gói hoàn thiện 3 Tr/m² sàn |
| Tiến độ bàn giao dự kiến | Quý IV/2027 – Quý I/2028 | Quý I/2028 – Quý II/2028 | Quý III/2027 – Quý I/2028 |
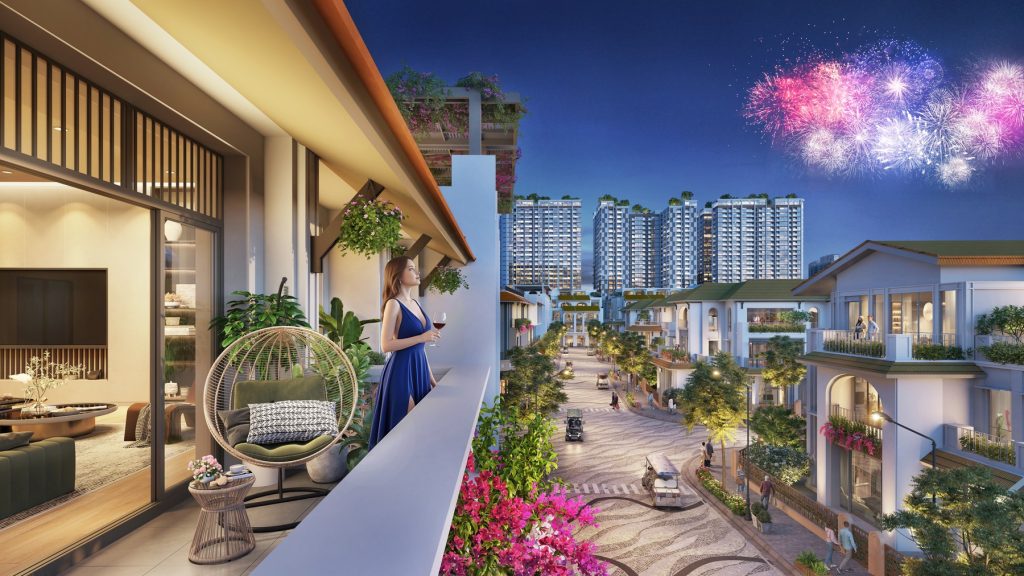
Hình 1: Phối cảnh Căn hộ The Fest 2 view trực diện vịnh du thuyền Marina và sân khấu nhạc nước trình diễn pháo hoa quốc tế — Cực phẩm khai thác dòng tiền du lịch và lưu trú cao cấp.
2. 3 Kịch Bản Phân Bổ Vốn & Dòng Tiền Thực Chiến Của Giám Đốc Dương Hoàng
Dựa trên kinh nghiệm cố vấn danh mục cho hơn 120 khách hàng Private Banking, tôi chia sẻ 3 kịch bản thực chiến đại diện cho 3 khẩu vị đầu tư điển hình:
Kịch bản 1: Khách hàng Tích sản & Khai thác Dòng tiền Du lịch — Căn hộ The Fest 2 (2.8 Tỷ)
- Vốn tự có chuẩn bị (15%): 420.000.000 VNĐ.
- Ngân hàng giải ngân (70%): 1.960.000.000 VNĐ (0đ nợ gốc & 0đ tiền lãi suốt 24 tháng).
- Chi phí cơ hội được bảo toàn: Quý khách giữ lại 85% vốn còn lại (~2.38 tỷ) gửi ngân hàng hoặc phục vụ kinh doanh, thu về khoảng 140 – 190 triệu tiền lời trong 2 năm.
- Kịch bản dòng tiền năm 2028: Nhận nhà vận hành Airbnb / Booking phục vụ du khách lễ hội. Với giá phòng bình quân 1.2 – 1.8 triệu/đêm và công suất khai thác thận trọng 65%, doanh thu ròng đạt 18 – 25 triệu/tháng (tương đương 216 – 300 triệu/năm), hoàn toàn đủ bù đắp phần lãi vay khi hết ân hạn.
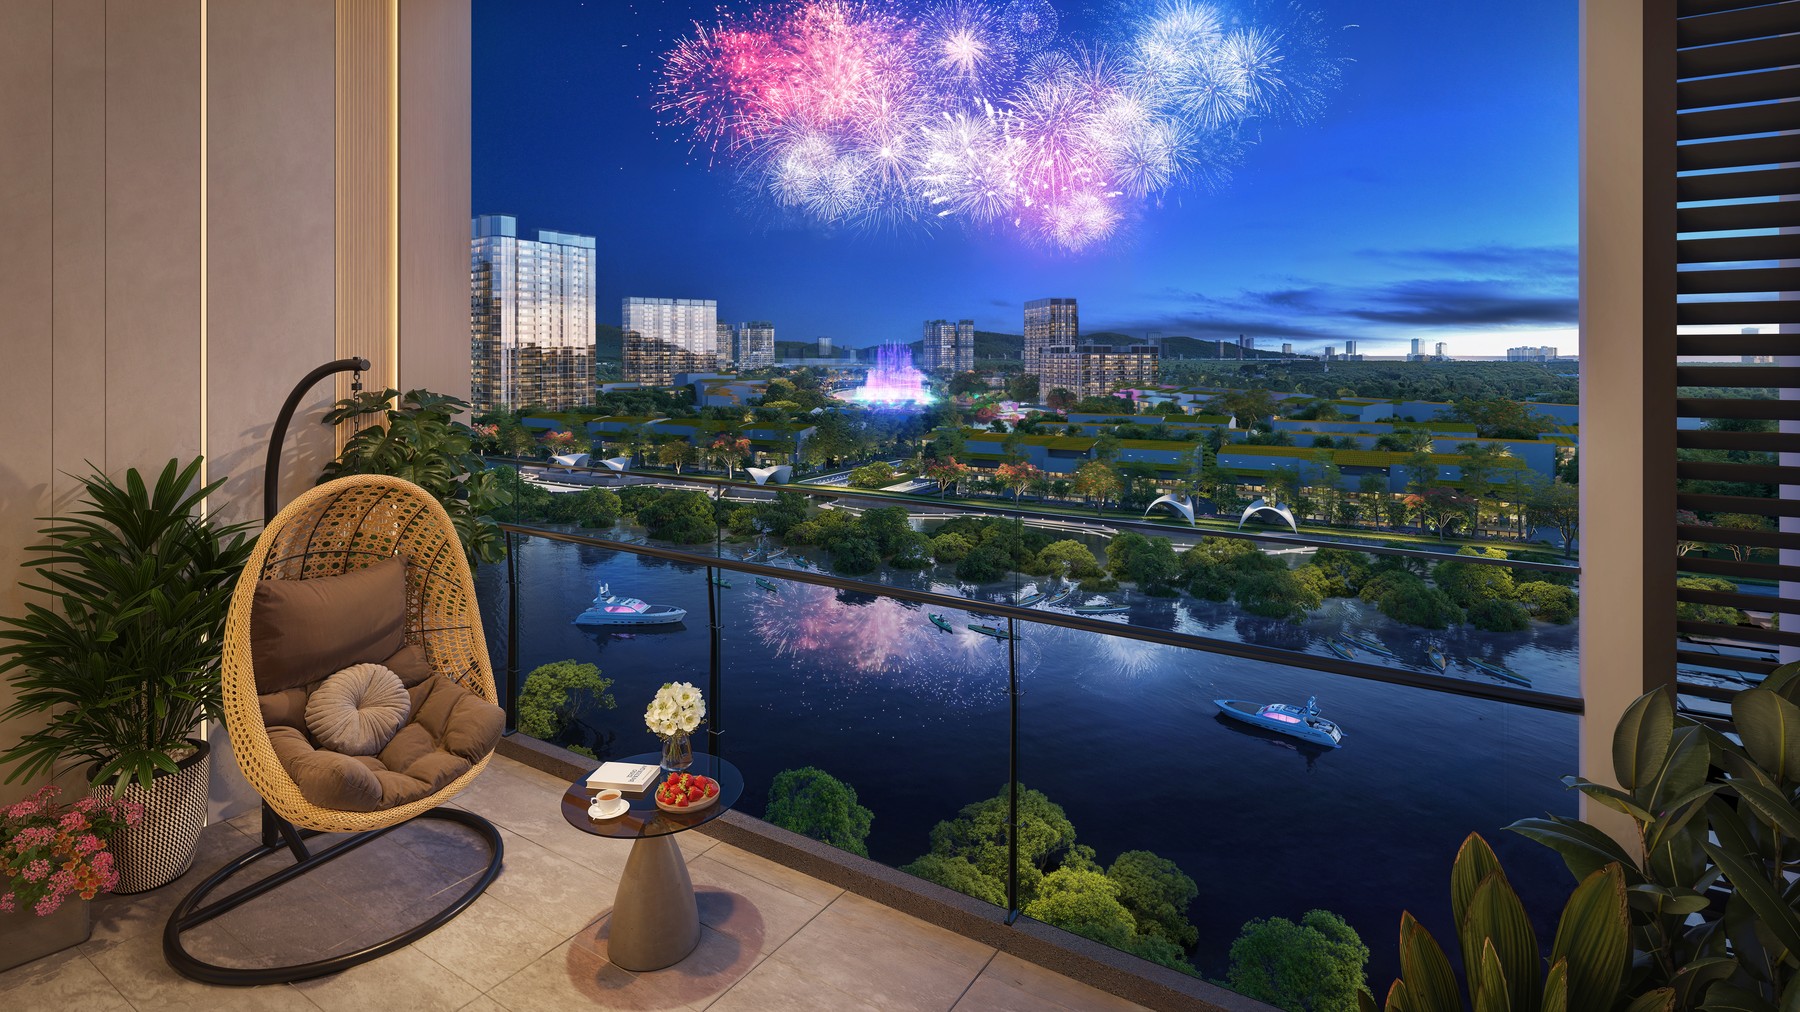
Hình 2: Căn hộ khoáng nóng The Onsen với ban công panorama view trọn dòng sông Quán Trường và phân khu đảo biệt thự Elite Island — Tài sản kép dưỡng sinh trường thọ và tích sản truyền đời.
Kịch bản 2: Khách hàng Gia sản & Dưỡng sinh Sức khỏe — Căn hộ Khoáng Nóng The Onsen (3.8 Tỷ)
- Vốn tự có chuẩn bị (15%): 570.000.000 VNĐ.
- Giá trị độc bản: Thừa hưởng trọn vẹn đặc quyền trị liệu từ Clubhouse Onsen 4.200m² nội khu Đảo Nam và Tổ hợp hồ khoáng Onsen tầng mây cùng suối khoáng ngâm chân ven sông. Đây là phân khúc bất động sản chăm sóc sức khỏe (Wellness Real Estate) cực hiếm tại trung tâm TP. Nha Trang.
- Dòng tiền cho thuê chuyên gia & khách du lịch VIP: Dự kiến đạt 25 – 38 triệu/tháng, nhắm tới nhóm du khách trung niên và chuyên gia quốc tế lưu trú dài ngày điều dưỡng sức khỏe.
Kịch bản 3: Nhà đầu tư Sành sỏi & Tài phiệt — Shophouse / Biệt thự Elite Island (18 Tỷ)
- Vốn tự có chuẩn bị (15%): 2.700.000.000 VNĐ.
- Khoản vay HTLS 24 tháng (70%): 12.600.000.000 VNĐ. Số tiền lãi vay được Sun Group tài trợ trả thay trong 2 năm lên tới hơn 2.26 tỷ đồng.
- Thời điểm nhận nhà trùng cột mốc lịch sử: Quý I/2028 bàn giao nhà cũng là lúc tuyến cao tốc kết nối hoàn chỉnh, hạ tầng toàn khu Nam Nha Trang hoàn thiện, và Đề án đưa Khánh Hòa lên Thành phố trực thuộc Trung ương 2030 bước vào giai đoạn nước rút. Biên độ gia tăng thặng dư vốn dự kiến đạt 30% – 45%.
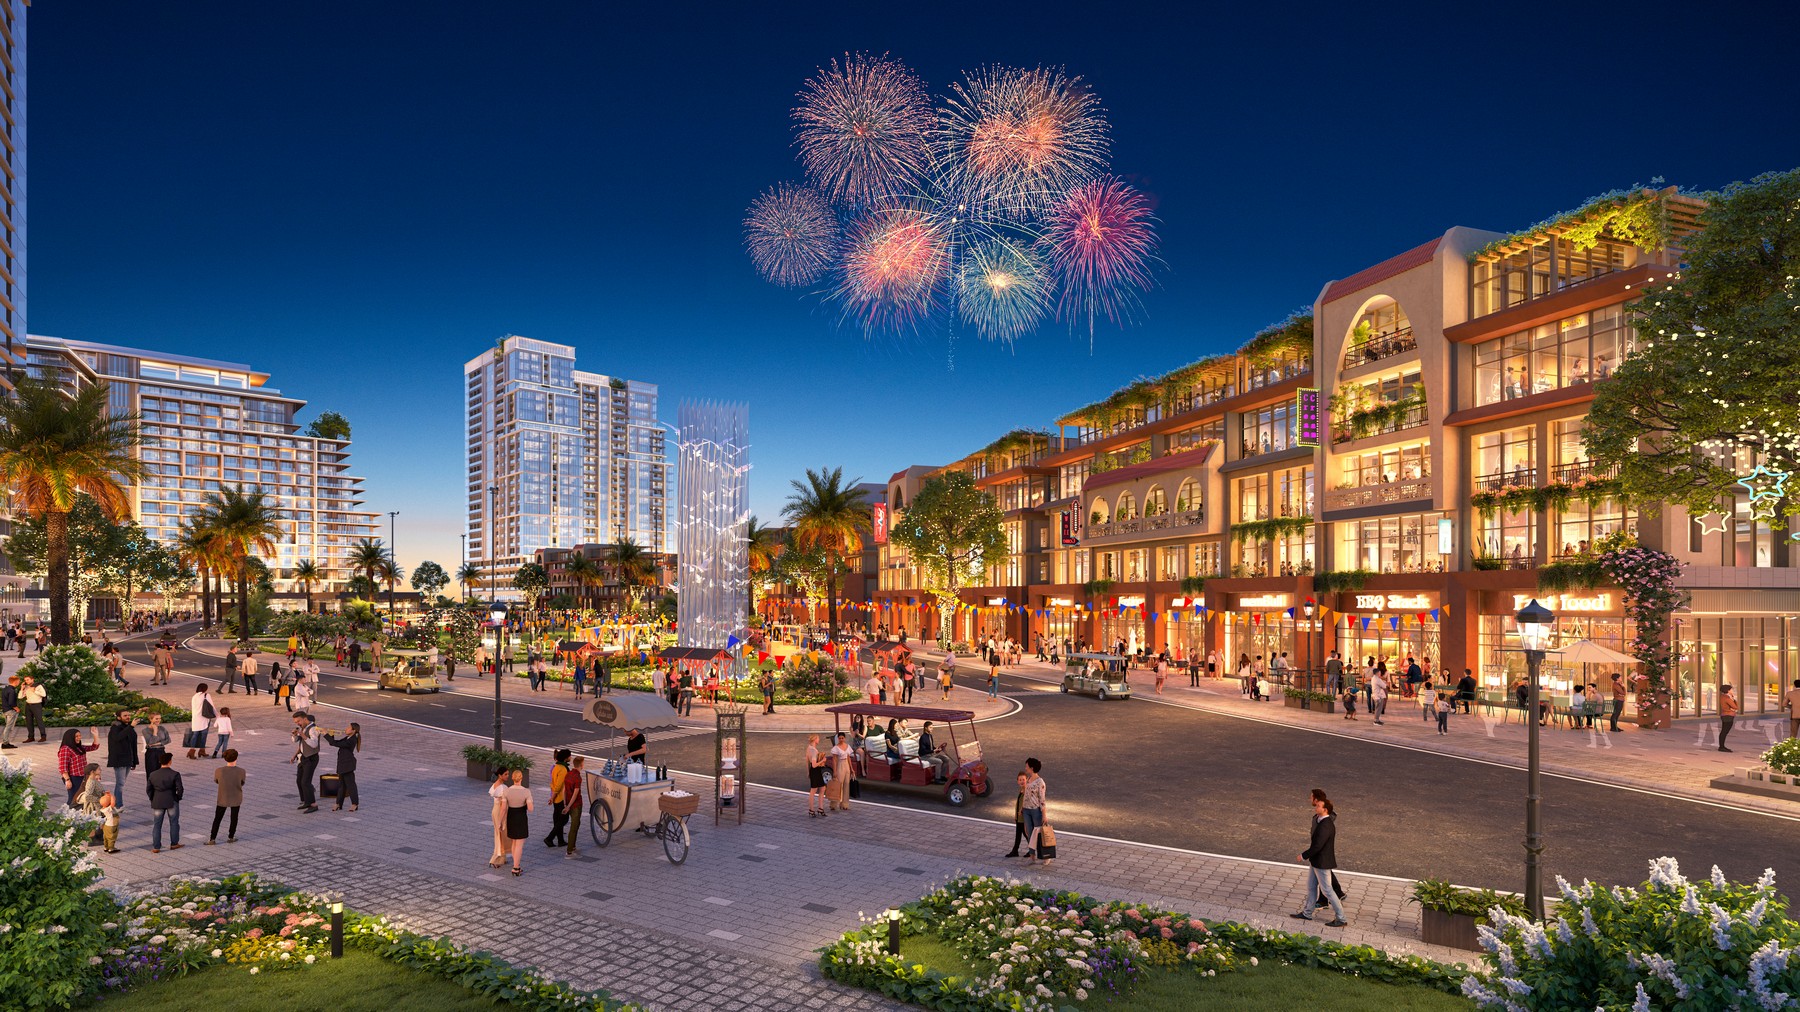
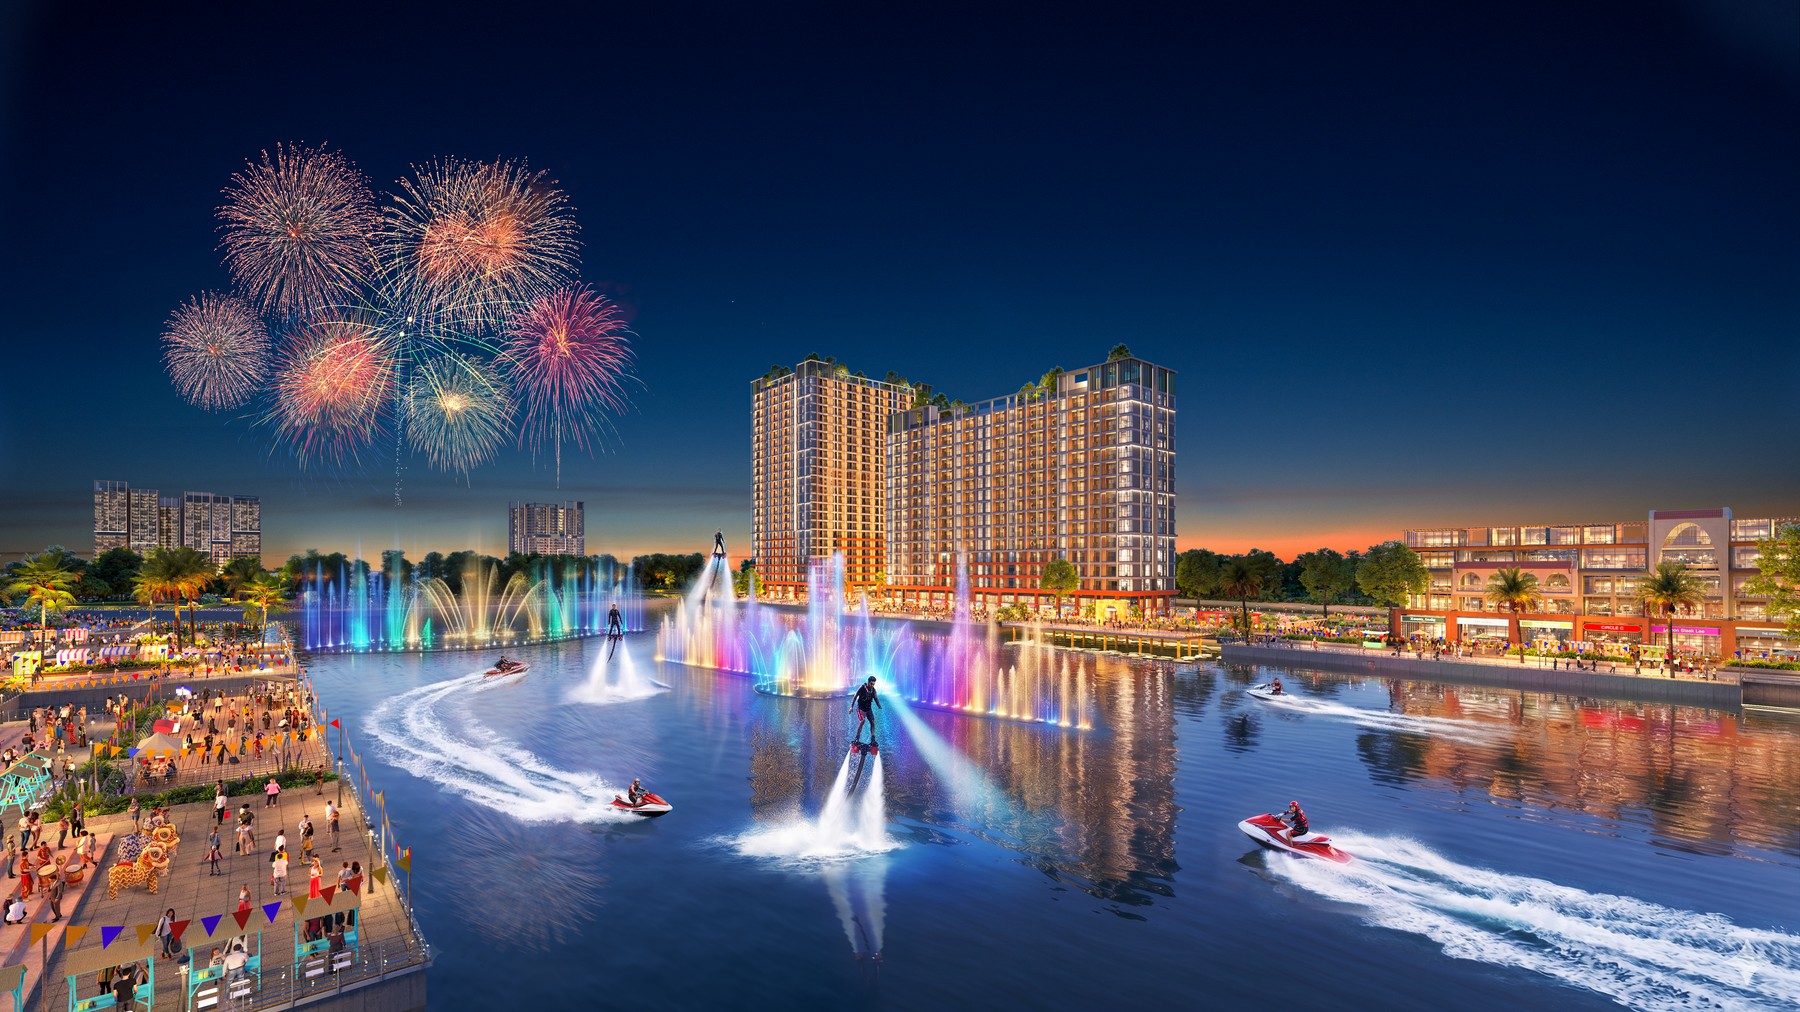
Hình 3: Đại lộ thương mại shophouse & trục phố đêm sầm uất tại Festival Island — Động lực thúc đẩy dòng tiền kinh doanh thương mại và gia tăng giá trị tài sản vượt bậc theo chu kỳ hạ tầng.
3. Tự Tay Đo Lường Cấu Trúc Vốn Của Quý Vị Với Bộ Công Cụ Tính Dòng Tiền Tương Tác
Để giúp Quý anh/chị có cái nhìn trực quan, minh bạch và định lượng chính xác từng đồng vốn bỏ ra, tôi đã xây dựng Bộ Công Cụ Tính Dòng Tiền & Đòn Bẩy Tài Chính Trực Tiếp dưới đây. Quý vị có thể chọn phân khu quan tâm, kéo thanh trượt giá trị và lựa chọn tỷ lệ vốn tự có 15% hoặc 30% để xem ngay kết quả thời gian thực:
Bộ Công Cụ Tính Dòng Tiền & Đòn Bẩy Tài Chính
Mô phỏng bài toán Vốn tự có 15% & Hỗ trợ lãi suất 0% trong 24 tháng theo chuẩn CSBH Sun Group
2.8 Tỷ (2.800 Triệu)
5.5 Tỷ
4. Lời Khuyên Quản Trị Rủi Ro & Lộ Trình Thoát Hàng Sau 24 Tháng Hết Ân Hạn Gốc Lãi
Một chuyên gia cố vấn tài chính có tâm không bao giờ chỉ nói về màu hồng của đòn bẩy. Khi thời gian hỗ trợ lãi suất 24 tháng khép lại, lãi suất sẽ thả nổi theo thị trường (biên độ ngân hàng + lãi suất cơ sở, dự kiến dao động 9.5% – 10.5%/năm). Để dòng tiền luôn ở thế chủ động, tôi luôn khuyến nghị khách hàng của mình chuẩn bị sẵn 3 phương án xử lý dứt khoát:
Hưởng trọn 24T 0% rồi thanh toán một phần
Do được miễn phí trả nợ trước hạn, Quý khách dùng nguồn tiền nhàn rỗi tích lũy sau 2 năm thanh toán 30% – 40% nợ gốc. Khoản nợ còn lại giảm sâu, tiền lãi hàng tháng trở nên rất nhẹ nhàng so với thu nhập.
Bàn giao nhà đưa vào vận hành ngay
Khai thác dòng tiền cho thuê Airbnb/dài hạn đạt 18 – 35 triệu/tháng. Toàn bộ doanh thu này được dùng để thanh toán tiền lãi và một phần gốc hàng tháng mà không phải trích thêm từ tiền lương hay kinh doanh chính.
Chốt lời khi hạ tầng bùng nổ 2028
Với số vốn bỏ ra ban đầu chỉ 15% (khoảng 420 triệu), nếu căn hộ tăng giá 25% giá trị toàn phần (tăng ~700 triệu), tỷ suất sinh lời trên vốn thực bỏ ra (ROI) đạt tới 166% trong 2 năm.
ĐỒNG HÀNH THẨM ĐỊNH TÀI CHÍNH 1:1 CÙNG GIÁM ĐỐC DƯƠNG HOÀNG
Không bán hàng bằng cảm xúc — Cố vấn đầu tư bằng bài toán dòng tiền chuẩn xác. Quý anh/chị cần một bản kế hoạch dòng tiền may đo riêng theo năng lực tài chính gia đình, vui lòng kết nối trực tiếp với tôi: